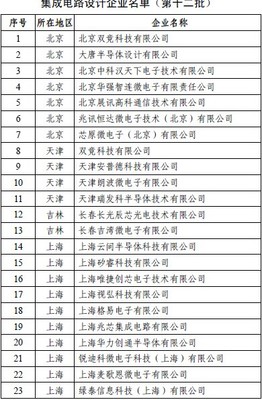
工业和信息化部(以下简称“工信部”)公布了新一批集成电路设计企业认定名单,共有67家企业通过审核。这一认定结果再次凸显了我国集成电路设计产业高度集中于江苏、上海、北京(以下简称“苏沪京”)的显著特征,也为观察区域产业布局提供了最新注脚。
认定名单背后的区域分布特征
根据公开信息,本次新增的67家集成电路设计企业主要分布在长三角和京津冀地区。其中,江苏省凭借其深厚的电子信息产业基础,入围企业数量位居前列;上海作为国内集成电路产业链最完整的地区之一,继续保持强劲势头;北京则依托密集的科研院所和人才资源,在高端设计领域占据重要位置。三地合计占比超过八成,显示出极高的产业集聚度。
具体而言,江苏的无锡、南京、苏州等地形成了较为完整的设计、制造、封测协同体系;上海张江高科技园区则汇聚了大量国内外知名设计企业;北京中关村及周边区域在处理器、存储器、FPGA等高端芯片设计方面具有突出优势。
为何高度集中?产业生态与政策驱动是主因
集成电路设计属于技术、人才和资本密集型行业,对上下游配套要求极高。苏沪京三地经过多年积累,已形成明显的产业集群效应:
- 人才优势:三地拥有众多顶尖高校和科研机构,每年培养大量微电子、计算机相关专业人才。
- 产业链协同:设计企业可以就近获得晶圆代工、封装测试、EDA工具、IP核等配套服务。
- 政策扶持:地方政府通过税收优惠、专项基金、人才引进等措施持续加码集成电路产业。
- 资本活跃:三地风险投资和产业基金密集,为初创设计企业提供了充裕的融资渠道。
这些因素共同导致新认定的设计企业进一步向苏沪京集中,其他地区短期内难以形成同等规模的替代效应。
集中度过高引发区域均衡发展思考
尽管苏沪京的集中有利于快速突破关键技术、形成规模效应,但产业过度集中也可能带来一些隐忧:
- 区域发展不平衡:中西部地区和部分东部省份在集成电路设计领域仍较薄弱,可能拉大产业鸿沟。
- 成本压力与资源约束:三地尤其是上海、北京的土地、人力成本较高,对中小设计企业形成生存压力,也可能促使部分环节外溢。
- 供应链韧性:过于依赖少数区域,一旦发生自然灾害或突发事件,可能影响产业整体安全。
因此,如何在保持核心区域优势的引导产业向成都、西安、武汉、合肥等科教资源丰富的城市有序转移,成为政策需要关注的方向。
未来展望:集聚与分散的动态平衡
工信部此次认定57家(更正:67家)集成电路设计企业,既是对现有产业格局的确认,也为后续政策精准施策提供了依据。预计未来几年,苏沪京仍是国内集成电路设计的主阵地,但部分细分领域(如功率半导体、射频芯片、传感器芯片)可能率先在其它地区形成特色集群。
随着RISC-V架构、Chiplet先进封装等新技术的兴起,中小设计企业获得了更多差异化竞争机会,这可能在一定程度上缓解过度的区域集中趋势。
我国集成电路设计产业正处于从“点状突破”向“系统能力提升”转变的关键阶段。苏沪京的龙头地位短期内不会改变,但全国范围内的多极发展格局有望逐步成型。对于行业研究者和投资者而言,密切跟踪工信部认定名单的动态变化,结合地方产业规划,将有助于把握企业成长与区域发展的双重机会。